글로벌 반도체 밸류체인 독점 지도
Global Semiconductor Value Chain & Monopoly Map
WFE 빅5 장비사와 파운드리·OSAT 독점적 공급망 지형도 정밀 분석
6.2 글로벌 반도체 밸류체인 및 장비·소재 독점 생태계 지도
실리콘 웨이퍼 한 장이 스마트폰 AP나 HBM으로 태어나기까지는 대략 1,000~1,500개의 공정 스텝, 수백 대의 장비, 수십 종의 초고순도 케미컬, 그리고 다섯 대륙에 흩어진 독점 공급자가 동시에 맞물려야 한다. 자동차 산업이 “한 나라가 완성차와 부품을 어느 정도 수직 통합할 수 있는” 세계라면, 반도체는 “한 나라가 체인 전체를 소유하는 순간 인류 전체가 그 나라를 인질로 잡히는” 세계다. 이 챕터는 그 체인을 장비·소재·전공정·후공정·파운드리까지 한 장의 지도로 펼친다. 숫자는 업계에서 통용되는 2024~2026년 실측·추정치이며, 점유율은 세그먼트 정의(EUV 스캐너 vs 전체 리소, 공정 제어 vs 전체 검사)에 따라 ±수 %p 움직일 수 있다. 중요한 것은 소수점보다 대체 불가능성이다.
💡 3초 핵심 요약 (심장 이식 수술실 비유: 메스=ASML, 렌즈=자이스, 봉합사=일본소재, 수술실=TSMC)
첨단 로직 칩 한 개를 심장 이식 수술이라고 상상하라.
수술실(Foundry) 은 대만의 TSMC다. 청정실 등급, 수율 학습, 고객 IP 방화벽, CoWoS/SoIC 같은 패키징 수술실까지 한 지붕 아래 있다. 삼성전자와 인텔이 제2·제3 수술실을 짓고 있지만, 2026년 기준 3nm 이하 상용 물량의 절대 다수는 여전히 이 수술실에서 나온다.
메스(Lithography scanner) 는 네덜란드 ASML의 EUV다. 13.5 nm 파장의 극자외선으로 트랜지스터 패턴을 새긴다. High-NA(0.55 NA) EXE 플랫폼은 사실상 ASML 단 하나의 손이다.
렌즈(Optics) 는 독일 자이스 SMT다. EUV 미러는 원자층 수준 평탄도와 다층 Mo/Si 브래그 반사경이다. ASML이 스캐너를 조립해도, 그 심장부 광학계는 오버코헨(Oberkochen)에서 온다.
빛 자체(Source) 는 독일 트럼프의 고출력 CO₂ 레이저다. 주석(Sn) 액적에 레이저를 두 번 때려 플라즈마를 만들고, 거기서 EUV 광자를 뽑는다. 소스 없이 스캐너는 어두운 상자다.
봉합사·소독약·인공혈관(Materials) 은 일본이 쥐고 있다. 300 mm 실리콘 잉곳은 신에츠·SUMCO, EUV 포토레지스트는 JSR·TOK, 패키지 기판의 ABF(Ajinomoto Build-up Film)는 아지노모토가 사실상 전부, 고순도 불화수소·포토마스크 블랭크·CMP 슬러리의 첨단 스펙도 일본·미국 소수 업체가 지배한다.
모니터와 바이탈 사인(Metrology & Inspection) 은 미국 KLA가 수술실 벽에 걸어 둔 모니터다. 패턴이 틀어졌는지, 파티클이 떨어졌는지, 오버레이가 몇 옹스트롬 빗나갔는지를 재지 못하면 수율은 도박이 된다.
마취과·회복실(OSAT / Advanced Packaging) 은 ASE, 앰코, JCET, 그리고 TSMC 자체 후공정이다. 다이는 잘랐고(Disco), 붙였고(Besi 하이브리드 본더), 전기적으로 심전도(Advantest/Teradyne)를 찍어야 비로소 “살아 있는 칩”이 된다.
이 비유가 잔혹한 이유는 명확하다. 메스만 국산화한다고 수술이 되지 않는다. 렌즈가 없으면 메스는 공중을 가른다. 봉합사가 없으면 심장은 다시 열린다. 모니터가 없으면 환자는 조용히 죽는다. 그래서 각국 정부는 “장비 한 대 수입 대체”가 아니라 체인 전체의 병목 지도를 그린다. 병목은 매출 규모가 아니라 대체 리드타임 × 수율 리스크 × 특허 밀도로 측정된다.
🎨 눈으로 보는 핵심 구조도
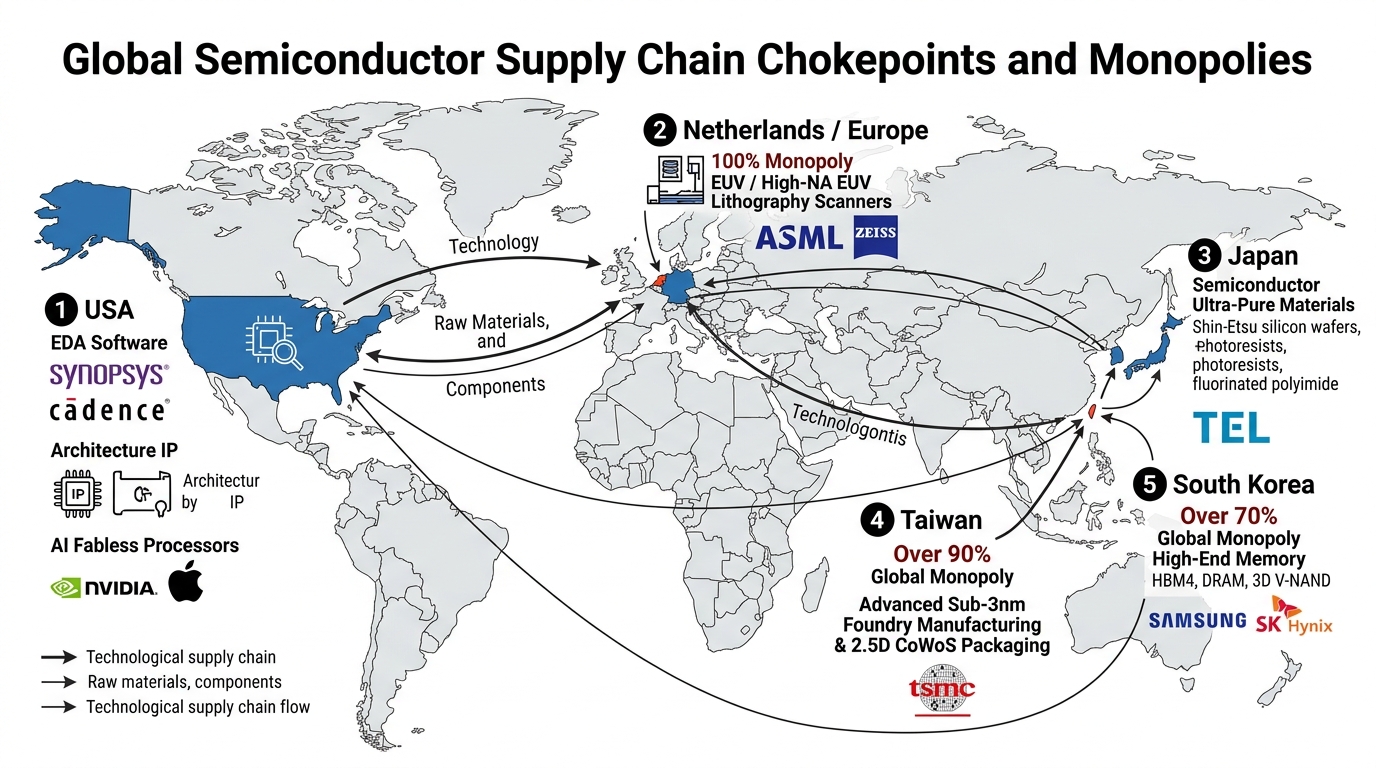
💡 [3D 공학 정밀 구조도] 글로벌 반도체 공급망 지정학적 초크포인트 독점 지도: 미국(EDA/IP), 네덜란드(EUV 노광), 일본(소재/장비), 대만(첨단 파운드리), 한국(HBM/메모리)
🎨 눈으로 보는 글로벌 밸류체인 지도 (ASCII 글로벌 공급망 흐름도 & Mermaid 독점 체인 다이어그램)
전공정은 “실리콘을 깎아 트랜지스터를 만드는 공장”이고, 후공정은 “그 다이를 세상에 연결하는 공장”이다. 돈과 권력은 전공정 장비에 몰려 있지만, 2020년대 후반의 실제 병목은 종종 후공정(HBM, CoWoS, 기판, 하이브리드 본딩)으로 이동한다. 아래 흐름은 300 mm 첨단 로직/DRAM 기준의 축약도다.
flowchart TD
    S1["[1] 칩 설계 및 아키텍처 (IP · EDA)<br/>· IP 코어: ARM (CPU ISA 99% 독점), Synopsys, Cadence, Imagination<br/>· EDA 툴: Synopsys, Cadence, Siemens EDA (글로벌 3사가 첨단 설계 95% 장악)"] --> S2["[2] 웨이퍼 원소재 (Ingot & Wafer)<br/>· 300mm 고순도 실리콘 웨이퍼: 신에츠화학(Shin-Etsu) + SUMCO (일본 2사가 ~60% 독점)<br/>· SiC/GaN 화합물 전력 기판: Wolfspeed, Coherent, Resonac, SICC"]
    S2 --> S3["[3] 팹 핵심 전공정 장비 (CapEx 70% 집중)<br/>· 노광: ASML (EUV 스캐너 글로벌 100% 독점)<br/>· 광학 나노미러: 독일 Carl Zeiss SMT 독점 공급<br/>· 증착 / 식각 / 세정: Applied Materials (AMAT), Lam Research, TEL, ASM<br/>· 결함 계측 / 검사: KLA (첨단 광학/e-beam 인라인 검사 시장 60%+ 장악)"]
    S3 --> S4["[4] 첨단 파운드리 제조 (Foundry Front-End)<br/>· 초미세 노드 (≤3nm): TSMC (글로벌 첨단 수탁 제조 점유율 90%+ 사실상 독주), 삼성 파운드리<br/>· 특수 전력/성숙 노드: UMC, GlobalFoundries, SMIC, 인피니언, STMicro"]
    S4 --> S5["[5] 첨단 패키징 및 테스트 (OSAT & Advanced Packaging)<br/>· 2.5D/3D 패키징 선도: TSMC (CoWoS-S/L), 인텔 (EMIB/Foveros), 삼성전자 (I-Cube/S-Cube)<br/>· 글로벌 1위 외주 패키징(OSAT): 대만 ASE 그룹, 미국 Amkor<br/>· 하이브리드 본더 장비 독점: 네덜란드 BESI (초정밀 본딩 장비 장악)"]
국가별로 다시 접으면 권력의 지리가 드러난다.
| 국가 / 지역 | 독점적 반도체 기술 생태계 및 대표 기업 | 글로벌 밸류체인 독점적 지위 |
|---|---|---|
| 네덜란드 (Netherlands) | ASML (EUV/DUV 스캐너 100% 독점), ASM (ALD 박막 장비), Besi (다이렉트 하이브리드 본더) | 첨단 팹 진입의 절대적 물리 열쇠 독점 |
| 독일 (Germany) | Carl Zeiss SMT (EUV 극초정밀 원자 거울), Trumpf (고출력 CO2 레이저 광원), Siltronic | 나노 광학 및 레이저 원천 광학계 독점 |
| 일본 (Japan) | 실리콘 잉곳/웨이퍼(신에츠, SUMCO), 포토레지스트(JSR, TOK), 마스크 블랭크(호야), 다이싱 절단(Disco) | 팹 핵심 소재 및 정밀 후공정 소재 장악 |
| 미국 (USA) | 전공정 장비 3사 (AMAT, Lam, KLA), EDA 툴 (Synopsys, Cadence), CPU/GPU 아키텍처(NVIDIA, AMD, Apple) | 팹 설계 표준 및 장비/수출통제 절대 권력 |
| 대만 (Taiwan) | TSMC (글로벌 첨단 파운드리 65%+, 서브 5nm 90%+), ASE (글로벌 1위 OSAT 패키징) | 전 세계 AI 및 모바일 칩 생산의 심장 |
| 한국 (South Korea) | 삼성전자 · SK하이닉스 (글로벌 DRAM/NAND 70%+, HBM 90%+ 절대 독점), 메모리 양산 기술력 | 글로벌 AI 가속기 공급의 불가결한 병목 |
| 중국 (China) | 성숙 노드(28nm+) 대량 레거시 캐파 구축, 장비 국산화(NAURA, AMEC, SMEE) | 글로벌 범용 칩 공급망 및 내수 시장 장악 |
독점 체인을 한 장의 의존 그래프로 그리면 다음과 같다.
flowchart TB
  subgraph Light["빛과 패턴"]
    TR["Trumpf CO2 레이저"] --> SRC["ASML EUV 소스"]
    ZE["Zeiss SMT 미러"] --> SCAN["ASML EUV/High-NA 스캐너"]
    SRC --> SCAN
    JSR["JSR/TOK EUV PR"] --> SCAN
    HOYA["Hoya 마스크 블랭크"] --> MASK["DNP/Toppan 마스크"]
    MASK --> SCAN
  end

  subgraph Wafer["기판과 박막"]
    SEH["Shin-Etsu / SUMCO 웨이퍼"] --> FAB
    AMAT["AMAT 증착·CMP·주입"] --> FAB
    ASM["ASM ALD/Epi"] --> FAB
    LAM["Lam 식각"] --> FAB
    TEL["TEL 식각·세정·코터"] --> FAB
  end

  SCAN --> FAB["TSMC / 삼성 / 인텔 FAB"]
  SEH --> FAB

  subgraph Eyes["눈"]
    KLA["KLA 검사·계측"] --> FAB
    HHT["Hitachi High-Tech CD-SEM"] --> FAB
  end

  FAB --> DISCO["Disco 다이싱"]
  DISCO --> BESI["Besi 하이브리드 본더"]
  AJI["Ajinomoto ABF"] --> SUB["Ibiden/Unimicron 기판"]
  SUB --> PKG["ASE / Amkor / TSMC CoWoS"]
  BESI --> PKG
  PKG --> ADV["Advantest / Teradyne"]
  ADV --> SYS["AI 가속기 / 모바일 / 전장"]
이 그래프에서 단일 실패점(SPOF) 은 매출이 큰 회사가 아니라, 화살표가 한 점으로 모이는 노드다. ASML, Zeiss, Ajinomoto ABF, 첨단 EUV 레지스트, 300 mm 고품질 웨이퍼, High-NA 광학, 그리고 TSMC의 CoWoS 캐파가 그 점에 해당한다. 중국이 성숙 노드 식각기를 국산화하는 것과, High-NA 미러를 국산화하는 것은 난이도가 한 자릿수가 다르다.
📐 이론을 지탱하는 3대 수식과 직관적 물리
1. 레일리 회절 한계와 High-NA 광학 독점 스케일링 식
ASML과 Carl Zeiss가 전 세계 극자외선 노광 시장을 100% 독점할 수밖에 없는 물리적·광학적 법칙입니다.
λ = 13.5 nm (EUV 파장), 기존 Low-NA NA = 0.33 → High-NA NA = 0.55.
피코미터(pm) 광학계의 절대 장벽:
빛의 회절 한계로 인해 최소 선폭(CD)을 8nm 이하로 줄이려면 개구수(NA)를 0.55로 올려야 합니다. 그러나 초점 심도(DOF)는 NA²에 반비례하여 극도로 얕아지므로, 직경 1m가 넘는 거대 반사경의 표면 조도를 원자 지름보다 작은 수십 피코미터(pm) 오차 이내로 연마해야 합니다. 전 세계에서 이 극한의 광학 연마가 가능한 곳은 독일 칼 자이스(Carl Zeiss SMT)뿐이며, 20 kW급 CO₂ 레이저 플라즈마 광원(Trumpf)과 통합하여 시간당 150장 이상의 웨이퍼 처리량(WPH)을 달성할 수 있는 시스템 기업은 ASML이 유일합니다.
2. 누적 수율 학습 곡선과 무어-라이트(Moore-W) 파운드리 해자 모델
동일한 장비를 수입해도 후발 주자가 TSMC의 수율과 단가 경쟁력을 결코 따라잡을 수 없는 수율 학습 공식입니다.
Q: 누적 웨이퍼 생산량(Cumulative Volume), D₀: 결함 밀도(Defect Density), α: 결함 클러스터링 파라미터.
웨이퍼 무덤 위에 세워진 파운드리 해자:
파운드리 사업의 이익률은 결함 밀도(D₀)에 지배됩니다. TSMC는 애플, 엔비디아 등 글로벌 빅테크의 천문학적 물량을 수주하여 수천만 장의 웨이퍼(Q)를 처리하며 축적한 인라인 계측(KLA) 빅데이터로 D₀를 경쟁사 대비 절반 이하로 떨어뜨립니다. 수율이 80%인 TSMC와 50%인 후발 주자는 동일한 웨이퍼당 공정 비용(C_wafer ≈20,000)을 지출하더라도, 양품 다이당 원가(Die Cost)에서 1.6배 이상의 격차가 발생하여 후발 파운드리는 천문학적 적자를 견디지 못하고 탈락하게 됩니다.
3. 허핀달-허쉬만 지수(HHI) 및 공급망 단일 실패점(SPOF) 취약성 평가 지수
반도체 밸류체인의 극단적 독점과 지정학적 무기화 가능성을 정량 평가하는 복합 취약성 모델입니다.
IRI: 대체 불가능성 지수 (Irreplaceability Index, 1 ~ 10).
글로벌 단일 실패점(SPOF)의 전율: 미국 반독점 기준에서 HHI > 2,500은 고도 과점 시장이지만, 반도체 핵심 공급망은 HHI ≈ 10,000 (ASML EUV 100%, Zeiss 광학 100%, Ajinomoto ABF 99%, KLA 첨단 MI 85%+)에 달하는 극단적 절대 독점 상태입니다. 대체선 개발 및 팹 자격 인증에 걸리는 시간(Lead Time_alt ≈ 2 ~ 3년)이 보유 안전재고(Buffer Stock ≈ 60 ~ 90일)를 압도하므로, 특정 한 개 공급 기업에 지진, 화재, 수출 통제 등 외생적 충격이 가해지면 글로벌 반도체 생산 전체가 즉각 셧다운되는 물리적 취약성을 가집니다.
🔍 왜 반도체 밸류체인은 특정 기업의 80~100% 극단적 독점으로 굴러가는가? (자본 진입장벽, 특허 카르텔, 수율 학습곡선)
경제학 교과서의 “자연독점”은 수도관과 전력망을 떠올린다. 반도체 장비·소재의 독점은 그보다 잔인하다. 수요는 전 세계 첨단 팹 수십 개에 불과하고, 공급자는 한두 명, 고객은 실패를 용납하지 않는다. 이유가 세 겹이다.
1) 자본 진입장벽: “돈만 있으면”이 성립하지 않는 규모
EUV 스캐너 한 대의 판매가는 대략 1.5억~2억 달러, High-NA는 3억 달러 언저리로 회자된다. 그러나 진짜 장벽은 판매가가 아니다. 수십 년의 R&D 누적, 수천 개 공급사, 클린룸 광학 공장, 소스·진공·미러·스테이지·계측을 한 시스템에 묶는 시스템 엔지니어링이다. ASML의 연간 R&D는 수십억 유로 규모이고, 자이스 SMT의 EUV 광학 투자 역시 국가 단위 프로젝트에 가깝다. 후발 주자가 10년 동안 100억 달러를 태워도, 고객은 “검증된 수율”을 산다. 팹 한 라인의 장비 투자만 100~200억 달러인데, 검증 안 된 스캐너를 넣는 것은 CFO가 서명하지 않는다.
식각·증착도 비슷하다. 3D NAND의 고종횡비 홀, GAA의 이너 스페이서, 하이브리드 본딩의 나노 정렬은 모두 애플리케이션별 프로세스 레시피 라이브러리가 자산이다. Lam과 TEL의 강점은 하드웨어 도면보다, 삼성·SK하이닉스·마이크론·TSMC 엔지니어와 10년 동안 같이 깎아 온 레시피에 있다. 신생 업체가 챔버를 베껴도 레시피가 없으면 수율은 열리지 않는다.
소재는 자본보다 품질 이력이 장벽이다. 포토레지스트 한 드롭의 금속 이온이 ppt 단위로 어긋나면 웨이퍼 로트가 죽는다. 신에츠 웨이퍼의 산소 농도, COP, 평탄도, nanotopography는 수십 년의 결정 성장 노하우다. 공장 하나 더 짓는 데 수년이 걸리고, 자격(qualification)에 또 수년이 걸린다. 그래서 점유율 60%는 “마케팅 승리”가 아니라 자격 장벽의 누적이다.
2) 특허와 표준의 카르텔적 밀도 (담합이 아니라 사실상의 해자)
ASML–Zeiss–Trumpf–Cymer로 이어지는 EUV 체인은 상호 라이선스와 전용 공급 계약으로 묶여 있다. 광학 설계, 다층막, 파장 안정화, 펠리클, 스테이지 제어, 오버레이 계측이 수천 건의 특허 군락을 이룬다. 중국 SMEE가 DUV 스캐너를 내놓는 것과, EUV를 내놓는 것 사이의 거리는 특허 리스트만 봐도 느껴진다.
EDA와 IP는 더 노골적이다. Synopsys·Cadence·Siemens EDA 3사가 첨단 디지털 구현 흐름을 사실상 과점하고, ARM이 CPU ISA의 모바일 표준을 쥐고, TSMC PDK가 “이 플로우로 돌려라”고 못 박는다. 장비 독점은 물리 세계, EDA 독점은 논리 세계다. 둘 다 깨지지 않으면 칩이 나오지 않는다.
표준은 독점의 친구다. 300 mm 웨이퍼 규격, EUV 파장 13.5 nm, High-NA 0.55, 하이브리드 본딩 정렬 스펙, HBM JEDEC — 한 번 박히면 후발은 그 표준 위에서 따라가야 하고, 선발은 표준을 자기 로드맵에 맞춰 민다.
3) 수율 학습곡선: 경제학이 아닌 물리학의 해자
반도체에서 학습곡선은 “많이 만들수록 싸진다”를 넘어 많이 만들수록 수율이 살아난다는 뜻이다. TSMC N3/N2의 수율은 공개되지 않지만, 업계가 아는 사실은 단순하다. 같은 장비를 사도 같은 칩이 나오지 않는다. 파티클 제어, 오버레이 피드백, EUV stochastic 결함, 식각 프로파일, CMP 디싱, 계측 샘플링 전략이 수천만 장의 웨이퍼로 체화된다.
이것이 독점의 최종 형태다. 장비사는 소수의 선도 고객과 공동 개발하고, 그 레시피가 다음 세대의 사실상 표준이 된다. 후발 파운드리는 같은 ASML을 받아도 1~2년의 수율 공백을 anomalous하게 메우지 못한다. 메모리도 마찬가지다. 1c DRAM, HBM4 TSV, 하이브리드 본딩 수율은 장비 카탈로그가 아니라 라인에서 죽은 웨이퍼의 무덤 위에 쌓인다.
추가로 수요의 집중이 독점을 강화한다. 첨단 노드를 사는 고객은 사실상 TSMC·삼성·인텔·SK하이닉스·마이크론이다. 장비사는 이 다섯과만 제대로 대화하면 시장의 대부분을 가져간다. 다원적 경쟁이 일어나기 어려운 구조다. 정부 보조금으로 공장을 지어도, 자격이 붙은 공급자 리스트가 바뀌지 않으면 독점 지도는 그대로다.
🏢 7대 핵심 분야별 독점 기업 및 시장 점유율 실측 분석
점유율은 세그먼트를 어떻게 자르느냐에 따라 달라진다. 아래 수치는 “현장 엔지니어와 구매가 체감하는 지배력”에 가깝게, 공개 실적·협회 통계·업계 컨센서스를 버무린 작업용 지도다.
1) 노광(Lithography): ASML (EUV 100%, ArFi 90%)과 자이스(Zeiss 광학 100%), 트럼프(Trumpf CO₂ 레이저 100%)
노광은 밸류체인의 왕좌다. 트랜지스터 밀도의 물리 한계를 파장과 개구수(NA)로 밀어붙이는 단계이기 때문이다.
ASML은 네덜란드 펠트호번에 본사를 둔 시스템 통합자다. EUV(0.33 NA, NXE 시리즈) 상업 공급은 사실상 100%. 니콘과 캐논이 과거에 KrF/ArF에서 경쟁했으나, EUV 레이스에서 하차했다. ArF immersion(ArFi)에서도 ASML이 대략 80~90%를 가져가고, 니콘이 잔여 물량과 특수 애플리케이션을 지킨다. 캐논의 나노임프린트(NIL)는 메모리 일부에서 보조 수단으로 시험되지만, 로직 멀티패터닝의 주류를 대체하지 못했다. High-NA EUV(EXE:5000 계열, NA 0.55)는 인텔이 가장 공격적으로 라인을 깔고, TSMC·삼성도 도입 시점을 저울질한다. 2026~2028년 High-NA의 “경제적 정당성”(마스크 장수 감소 vs 장비 가격·생산성)이 이 시장의 최대 논쟁이다.
Carl Zeiss SMT는 EUV 광학의 단일 공급자에 가깝다. 6인치 등가의 반사 광학, 원자층 증착 다층막, 극한 청정, 미러 표면 조도 — 이 조합을 양산 가능한 회사는 사실상 여기뿐이다. ASML이 Zeiss 지분을 상당 부분 보유한 것은 낭만이 아니라 광학 리스크의 수직 헤지다. High-NA는 미러가 더 크고, 더 정밀하고, 더 비싸다. 광학 캐파가 스캐너 출하량을 제한하는 구간이 반복된다.
Trumpf는 EUV 소스용 고출력 CO₂ 레이저의 사실상 단독 공급 축이다. 주석 액적, 프리펄스, 메인펄스, Debris mitigation, 중간 초점을 지나 스캐너 조명계로 들어가는 광 경로 전체가 하나의 생체다. 레이저만 국산화해도 소스가 되지 않고, 소스만 있어도 광학이 없으면 패턴이 없다.
주변 독점도 무시하면 안 된다. Hoya의 마스크 블랭크, ASML/벨기에 생태계의 펠리클 도전, JSR·TOK·신에츠의 EUV 레지스트, DNP·Toppan의 마스크 제조. 노광 “장비”라고 부르지만 실제로는 빛·광학·화학·마스크의 카르텔이다. 수출통제가 ASML 출하를 막으면, 중국은 DUV 멀티패터닝으로 버틴다. 그것은 가능하지만, 전력·스텝 수·수율·원가에서 세금을 낸다. 그것이 통제의 본질이다.
2) 식각 및 세정: Lam Research, Tokyo Electron(TEL), AMAT (3사 합산 85% 독점)
식각은 “그리지 않고 깎는” 단계다. 3D NAND의 96~300단 이상 홀, DRAM 커패시터 홀, 로직의 핀/나노시트 분리, 콘택트, 비아, 하이브리드 본딩용 패드 리세스까지, 종횡비가 높아질수록 식각 업체의 가격 결정력이 커진다.
Lam Research는 도전체 식각과 고종횡비 유전체 식각에서 특히 강하다. 메모리 고객 비중이 높아, NAND/DRAM 사이클에 실적이 출렁이지만, 기술 해자는 깊다. Tokyo Electron은 코터/디벨로퍼(Track)에서 압도적 지위에 가깝고, 식각·세정·배치 열처리까지 포트폴리오가 넓다. 일본 소재 생태계와의 거리가 가깝다는 것도 숨은 자산이다. Applied Materials는 식각을 포함해 증착·CMP·이온주입·검사까지 “라인 전체 영업”이 가능하다. 단일 챔버 최강이 아니어도, 팹 단위 지갑 점유율에서는 최상위다.
세정은 눈에 띄지 않지만 스텝 수가 많다. TEL, SCREEN, Lam, 세메스(삼성 협력), 중국의 일부 추격 업체가 섞인다. EUV 이후 포토 후 세정, 금속 오염, 건조 자국(watermark), 패턴 붕괴는 수율의 암살자다. 세정을 만만히 보다가 라인을 버린 팹이 역사적으로 있다.
3사 합산 85%라는 숫자는 “전체 식각+주요 세정”을 느슨하게 묶은 현장 감각이다. 중국 NAURA·AMEC가 성숙 노드와 일부 메모리 식각에서 점유율을 끌어올리고 있으나, 첨단 GAA·High-NA 식각 레시피의 중심은 여전히 미·일 3사다.
3) 증착 및 이온주입: AMAT, ASM International(에피/ALD), Axcelis
증착은 재료를 “쌓는” 단계다. CVD, PVD, ALD, 에피택시가 공존한다.
Applied Materials는 PVD 금속, CVD 유전체, 갭필, 에피 일부, 그리고 CMP와 함께 MOL/BEOL의 뼈대를 판다. ASM International은 ALD와 에피에서 존재감이 비정상적으로 크다. GAA 나노시트의 게이트 옥사이드, 고유전율 금속게이트, 선택적 에피, 3D 구조의 컨포멀 막 — 원자층 단위 제어가 필요해질수록 ASM의 카드가 강해진다. 네덜란드 기업이 또 하나 병목인 셈이다. Lam과 TEL도 증착을 팔지만, “누가 ALD 로드맵을 리드하는가”의 질문에서 ASM을 빼면 그림이 왜곡된다.
이온주입은 도핑의 고전적 방법이다. Applied와 Axcelis가 고전류·고에너지·중전류를 나눠 갖고, 일본 SMIT 등이 틈새를 지킨다. 첨단 노드에서 일부 도핑이 에피·증착·플라즈마 도핑으로 이동해도, 웰·할로·소스드레인 확장·파워 디바이스는 주입기 없이 안 된다. SiC 파워는 고온 주입과 활성화라는 또 다른 병목을 만든다.
에피 웨이퍼(에피택셜 층이 입혀진 기판)는 신에츠·SUMCO·GlobalWafers의 영역과 장비사의 영역이 만난다. 로직의 변형 실리콘(strained Si), SiGe, 그리고 파워의 두꺼운 에피는 각각 다른 장비와 다른 독점자를 부른다.
4) 검사 및 계측(MI): KLA (공정 결함 검사 55% 독점), 하이타치 하이테크
눈을 가리면 공장은 맹인이다. KLA는 공정 제어(process control)의 대명사다. 브로드밴드 플라즈마 패턴 검사, 전자빔 검사, 오버레이, 막두께, 형상, 언패턴드 웨이퍼 검사까지 포트폴리오가 넓다. “검사 장비 전체”가 아니라 팹이 수율을 닫는 데 쓰는 핵심 계측에서 점유율이 특히 높다. 55%는 그 핵심 세그먼트의 대표값이다. 실제 특정 패턴 검사 카테고리에서는 더 높다.
Hitachi High-Tech는 CD-SEM의 왕이다. 게이트 길이, EUV 패턴의 stochastic 거칠기, 3D 구조의 단면을 추정하는 계측에서 일본의 전자광학이 살아 있다. ASML의 YieldStar는 스캐너와 결합한 오버레이 계측으로 자기 생태계를 지킨다. Onto Innovation, Camtek, Lasertec(마스크 검사, EUV 마스크 결함에서 존재감)이 특수 전장을 맡는다. Lasertec의 EUV 마스크 검사기는 또 하나의 “작은 100%”에 가깝다. 작은 시장이지만 없으면 마스크가 팹에 못 들어간다.
MI의 지정학은 과소평가된다. 스캐너 수출을 막아도 계측이 들어가면 수율 학습이 빨라지고, 계측을 막으면 장비가 있어도 더듬는다. 그래서 통제 리스트는 노광 다음에 계측을 노린다.
5) 핵심 소재: 신에츠/썸코(웨이퍼 60%), JSR/TOK(EUV 포토레지스트 90%), 아지노모토(ABF 필름 99%)
포스트 실리콘 차세대 2D 소재 공급망: 1nm 이하 노드를 향한 단원자층 전이금속 디칼코게나이드(TMD) 전구체 및 에피택시 생태계는 3.6 2D TMD 반도체를 참조하십시오.
소재는 장비보다 매출이 작아 보이지만, 자격(qualification) 해자는 더 길다.
300 mm 실리콘 웨이퍼: Shin-Etsu Handotai와 SUMCO가 합산 약 60% 전후, GlobalWafers(대만), Siltronic(독일), SK실트론(한국)이 나머지를 나눈다. 첨단 로직용 초고평탄·저결함 웨이퍼로 갈수록 상위 2사의 힘이 세진다. 잉곳 성장은 전력과 석영 도가니와 결정 전사의 예술이다. 공장을 발표하는 것과 수율을 내는 것 사이에 반 사이클이 있다.
포토레지스트: KrF/ArF는 도쿄오카(TOK), JSR, 신에츠화학, 후지필름, 동진쎄미켐, 중국 로컬이 섞인다. EUV 레지스트로 올라가면 JSR과 TOK의 비중이 급등하고, 신에츠·후지필름이 뒤를 받친다. 금속 함유 레지스트(Inpria 등, 현재 JSR 산하 스토리)는 stochastic을 줄이기 위한 차세대 카드다. 2019년 일본의 대한 수출규제 때 불화수소·레지스트·폴리이미드가 정치 무기가 된 이유를 이 숫자로 다시 읽으면 된다.
ABF (Ajinomoto Build-up Film): 아지노모토가 개발한 빌드업 절연 필름은 고성능 서버·AI 가속기용 FC-BGA 기판의 사실상 표준이다. 점유율 99%에 가깝다는 표현이 업계에서 반복된다. 대체재 연구가 있어도, 기판 업체(Ibiden, Shinko, Unimicron, Nan Ya)의 레시피와 열·기계 특성이 ABF에 최적화되어 있다. AI 붐의 숨은 병목이 기판과 ABF였던 해는 이미 여러 번 있었다.
그 밖의 소재 독점 후보: 고순도 불화수소(스텔라·모리타·솔브레인 등), CMP 슬러리/패드(CMC, 후지미, 다우), 고순도 가스(에어리퀴드, 린데, 다이요닛산), 석영·실리콘 카바이드 부품, 펠리클, 솔더볼, EMC. 하나하나가 “작은 ASML”이다.
6) 후공정 장비 및 테스터: Disco(다이싱 80%), Besi(하이브리드 본더 70%), Advantest/Teradyne(테스터 90%)
전공정이 왕이면 후공정은 2020년대의 재상이다. HBM, 2.5D, 3D 스택이 열리면서 그렇다.
Disco는 다이싱 소와 그라인더의 대명사다. 블레이드, 레이저, 플라즈마 다이싱까지 포트폴리오가 넓고, 점유율은 카테고리에 따라 70~80%로 회자된다. 웨이퍼가 얇아지고 스택이 높아질수록 Disco의 소모품과 장비는 같이 팔린다.
Besi(BE Semiconductor, 네덜란드)는 하이브리드 본딩·다이 본딩에서 선두 서클에 있다. TSMC SoIC, 인텔 Foveros, 삼성 베이스 다이 스택, HBM의 미래 경로가 모두 “더 정밀한 본더”를 요구한다. ASMPT, TEL, EVG, SUSS가 경쟁하지만, 하이브리드 본딩 양산 레퍼런스에서 Besi의 이름가 자주 올라온다. 70%는 하이브리드/첨단 본더 세그먼트의 작업 가설이다.
Advantest(일본)와 Teradyne(미국)은 ATE(자동 테스트 장비)의 복점이다. SoC 테스터, 메모리 테스터, 시스템 레벨 테스트로 나뉘지만, 첨단 로직·HBM·고속 SerDes 테스트에서 두 회사를 빼면 시장이 사라진다. 합산 90%는 과장처럼 들려도, 현장 구매 담당의 체감과 크게 다르지 않다. 테스터는 칩의 최종 판결문이다. 오판하면 불량을 출하하거나, 양품을 죽인다.
7) 첨단 파운드리 및 OSAT: TSMC(첨단 파운드리 60%+), 삼성전자, 인텔, ASE, 앰코
TSMC는 순수 파운드리의 종착지이자 출발점이다. 전체 파운드리 매출 점유율은 시점에 따라 60% 내외, 7nm 이하 첨단 노드로 자르면 그 이상이다. Apple, NVIDIA, AMD, Qualcomm, Broadcom, MediaTek이 한 공급자에 의존하는 구조는 금융 시스템에서 보기 드문 집중이다. CoWoS 캐파가 AI GPU의 출하를 제한한 것은 “후공정이 전공정을 지배한” 상징적 사건이었다.
삼성전자는 메모리(DRAM/NAND/HBM)와 파운드리를 한 회사에 가진 유일한 거인이다. 파운드리는 TSMC에 뒤지지만, HBM과 첨단 패키징, 모바일 AP 내부 수요라는 다른 레버가 있다. 인텔은 IDM 2.0으로 파운드리(IFS)를 열고 High-NA를 선제 도입하며 “미국 내 첨단 노드”라는 정치적 프리미엄을 판다. 기술 로드맵의 신뢰가 회복되는지가 2026~2030년의 관전 포인트다.
OSAT는 ASE(대만)가 매출 1위, Amkor(미국/한국 생산 거점), JCET(중국), TFME 등이 뒤를 따른다. 그러나 첨단 2.5D/3D의 알짜는 파운드리 인하우스로 빨려 들어간다. TSMC가 OSAT를 죽이는 것이 아니라, 가장 어려운 패키지를 자기 팹 옆에 붙이는 것이다. ASE와 Amkor는 중상위 첨단과 거대한 레거시·자동차 물량으로 살아남는다.
중국 SMIC는 7nm급 유사 공정을 DUV 멀티패터닝으로 밀어 뉴스를 만들지만, EUV 부재는 원가와 밀도에서 세금을 남긴다. 성숙 노드(28nm 이상)에서는 중국이 이미 세계 캐파의 큰 몫을 차지하고, 이것이 미·일·유럽의 “레거시 반도체 의존”이라는 역설을 만든다. 첨단만 보면 TSMC, 전체를 보면 중국 성숙 노드가 또 다른 지정학이다.
📊 글로벌 10대 반도체 장비사 및 소재사 핵심 독점 품목, 본사 국가, 대체 불가능 지수(1~10) 상세 비교표
대체 불가능 지수(IRI, Irreplaceability Index)는 주관적 공학 지수다. 10은 “24개월 내 동등 양산 대체 불가에 가깝다”, 1은 “멀티소싱이 일상”이다. 매출 순위와 IRI는 상관은 있으나 일치하지 않는다. 아지노모토는 장비 10대에 없지만 IRI는 최상위권이다.
장비 — 핵심 플레이어
| 기업 | 본사 | 핵심 독점·강세 품목 | 대략 지배력 | IRI (1~10) | 한 줄 리스크 |
|---|---|---|---|---|---|
| ASML | 네덜란드 | EUV/High-NA 스캐너, ArFi | EUV 100%, ArFi ~85-90% | 10 | 광학·소스·수출허가 삼중 의존 |
| Applied Materials | 미국 | 증착, CMP, 주입, 일부 식각·검사 | 전공정 종합 1위권 | 8 | 넓지만 세그먼트별 대체 가능 |
| Lam Research | 미국 | 도전체/고AR 식각, 일부 증착 | 식각 최상위 | 8.5 | 메모리 사이클 민감 |
| Tokyo Electron | 일본 | Track, 식각, 세정, 배치 | Track 압도, 식각 3강 | 8.5 | 미·일 통제와 중국 매출의 딜레마 |
| KLA | 미국 | 패턴 검사, 공정 제어 | 핵심 MI ~50%+ | 9 | 수율 학습의 눈, 통제 우선순위 높음 |
| ASML 계열 계측 | 네덜란드 | 오버레이 (YieldStar) | 스캐너 결합 | 8 | 스캐너와 묶인 해자 |
| Hitachi High-Tech | 일본 | CD-SEM | CD-SEM 선두 | 8 | 전자광학 국산화 난도 높음 |
| ASM International | 네덜란드 | ALD, 에피 | ALD 최상위권 | 8.5 | GAA와 함께 존재감 증폭 |
| Disco | 일본 | 다이싱, 그라인딩 | 다이싱 ~70-80% | 8 | 후공정 병목의 숨은 칼 |
| Advantest | 일본 | SoC/메모리 테스터 | 테스터 복점 한쪽 | 8 | AI·HBM 테스트 시간 증가 |
| Teradyne | 미국 | SoC 테스터 | 테스터 복점 다른쪽 | 8 | 동일 |
| Besi | 네덜란드 | 하이브리드/다이 본더 | 첨단 본더 선두권 | 8.5 | 3D 스택 캐파의 키 |
| Axcelis | 미국 | 이온주입기 | 주입 2강 | 7 | 파워·SiC에서 존재감 |
| Nikon | 일본 | ArFi 스캐너 잔여 | 소수 | 5 | EUV 부재로 전략적 위상 하락 |
| Canon | 일본 | i-line, NIL | 특수 | 4~6 | NIL이 메모리에서 열리면 상승 |
| Lasertec | 일본 | EUV 마스크 검사 | 해당 세그먼트 극고 | 9 | 작은 시장, 큰 병목 |
| SCREEN | 일본 | 세정, 일부 도포 | 세정 강자 | 7 | 스텝 수는 많으나 대체 상대 존재 |
| NAURA / AMEC / SMEE | 중국 | 성숙 식각·CVD·DUV 추격 | 중국 내수 | 3~6 | 첨단 노드 IRI는 아직 낮음 |
소재 — 핵심 플레이어
| 기업 | 본사 | 핵심 독점·강세 품목 | 대략 지배력 | IRI | 한 줄 리스크 |
|---|---|---|---|---|---|
| Shin-Etsu | 일본 | 300mm 웨이퍼, 레지스트 일부, 실리콘 | 웨이퍼 1위 | 9 | 잉곳 캐파·전력·자격 |
| SUMCO | 일본 | 300mm 웨이퍼 | 웨이퍼 2위 | 9 | 동일, 2사 과점 |
| GlobalWafers | 대만 | 웨이퍼 | 3위권 | 7.5 | 인수·지역 다각화 |
| Siltronic | 독일 | 웨이퍼 | 상위 | 7.5 | 유럽 공급 레버 |
| SK Siltron | 한국 | 웨이퍼, SiC | 중상위 | 7 | SiC는 별도 전쟁 |
| JSR | 일본 | EUV/ArF 레지스트, 금속 PR | EUV PR 최상위 | 9.5 | 화학 레시피+고객 자격 |
| TOK | 일본 | 레지스트, 고순도 케미컬 | EUV PR 최상위 | 9.5 | 동일 |
| Ajinomoto | 일본 | ABF 필름 | ~99% | 10 | AI 기판의 단일 실패점 |
| Hoya | 일본 | 마스크 블랭크 | 첨단 블랭크 고점유 | 9 | EUV 블랭크는 특히 |
| DNP / Toppan | 일본 | 포토마스크 | 첨단 마스크 과점 | 8.5 | 마스크 샵 캐파 |
| Fujifilm / Shin-Etsu Chem | 일본 | 레지스트·케미컬 | 상위 | 8 | 다변화 중 |
| DuPont / Entegris | 미국 | CMP, 필터, 특수가스 배관, 케미컬 | 공정 주변 필수 | 8 | 오염 제어의 혈관 |
| Air Liquide / Linde | EU | 초고순도 가스 | 과점 | 7.5 | 현지 플랜트 필수 |
| CMC Materials(현 다우 계열 등) / Fujimi | 미/일 | CMP 슬러리 | 과점 | 8 | 노드마다 재자격 |
| Stella / Morita / Solvay 계열 | 일/EU | 고순도 HF 등 | 고순도 세그먼트 고 | 8.5 | 정치적 수출통제 이력 |
| 동진쎄미켐 / 솔브레인 / 후성 | 한국 | 레지스트·에천트·HF | 한국 라인 밀착 | 6~8 | 로컬 자격은 강, 글로벌 EUV는 추격 |
| 중국 로컬 소재 | 중국 | 성숙 케미컬·웨이퍼 | 내수 성장 | 3~6 | 첨단 스펙 갭 |
10대 장비사(매출 기준 통상 리스트) 를 한 줄로 다시 묶으면: Applied, ASML, Lam, TEL, KLA, Advantest, Teradyne, ASM, SCREEN, Hitachi High-Tech (연도별로 Disco, Nikon이 드나든다). 10대 소재는 신에츠, SUMCO, JSR, TOK, Entegris, DuPont, 에어리퀴드, 린데, 후지필름, 아지노모토(기판 소재로 특수) 식으로 구성된다. 순서는 환율과 사이클에 따라 바뀌지만, IRI 상위 집합은 잘 바뀌지 않는다.
실무에서 이 표를 쓰는 법: 구매는 IRI 8 이상을 듀얼 소스하려고 발버둥 치고, 실패하면 안전 재고와 장기 공급 계약과 전용 캐파 예약으로 돈을 바꾼다. 국가는 IRI 9~10을 수출통제 리스트에 넣는다. 투자자는 IRI 8 이상에 사이클을 곱해 밸류에이션을 매긴다. 세 집단이 같은 지도를 다른 색깔로 칠할 뿐이다.
🌐 지정학적 공급망 리스크와 2026~2030 미래 재편 전망 (디리스킹, High-NA 도입 경쟁, 미중 기술 패권)
디리스킹은 자급이 아니라 “실패해도 숨 쉴 구멍”
팬데믹, 대만 지진 리스크, 수출규제, 홍해 물류, HBM 기판 부족을 겪은 뒤 각국이 쓰는 단어는 디커플링보다 디리스킹이다. 미국 CHIPS Act, 유럽 Chips Act, 일본 구마모토 TSMC, 한국 K-칩스, 인도 인센티브, 중국 대기금 3기는 모두 “한 섬·한 해협·한 기업”에 매달리지 않겠다는 정치다. 그러나 물리학은 보조금을 듣지 않는다. 애리조나·드레스덴·구마모토에 팹을 지어도 스캐너는 펠트호번, 미러는 오버코헨, 레지스트는 일본, EDA는 미국 서부에서 온다. 디리스킹의 실체는 웨이퍼 스타트의 지리 분산이지, 독점 기업의 해체이 아니다.
대만 리스크는 이 체인의 최대 꼬리 위험이다. TSMC 첨단 캐파의 공백은 분기 실적이 아니라 글로벌 AI·스마트폰·자동차의 동시 정지에 가깝다. 그래서 각국은 TSMC를 자국에 모셔 오면서도, TSMC가 대만에 최첨단을 남기는 현실을 협상한다. “N2의 첫 물량은 어디에 있는가”가 외교 문서에 등장하는 시대다.
High-NA 도입 경쟁: 누가 광학을 소화하는가
2026~2030년 전공정의 기술 축은 GAA(나노시트) 안정화, BSPDN(후면 전원), High-NA EUV의 경제적 침투, 그리고 하이브리드 본딩의 수율이다. 인텔은 High-NA를 로드맵의 정치적·기술적 상징으로 썼다. TSMC는 High-NA를 “필요할 때만” 쓰는 보수적 원가 철학이 강하다. Low-NA EUV 멀티패터닝과 High-NA 단일 노광의 원가 교차점은 마스크 장수, 스루풋, stochastic, 결함 밀도, 그리고 Zeiss 미러 공급량에 달려 있다. High-NA의 병목은 ASML 조립이 아니라 광학 캐파와 펠리클·레지스트·계측의 동시 성숙일 가능성이 크다.
중국은 EUV 없이 성숙·중급 노드 자급과 레거시 캐파 확장으로 세계 가격을 누른다. 28nm의 과잉은 이미 글로벌 파운드리 ASP를 흔든다. 첨단은 봉쇄, 레거시는 범람 — 이 이중 구조가 2020년대 후반의 기본 지형이다.
미중 기술 패권과 수출통제의 기계 장치
미국은 Entity List, 외국직접제품 규칙(FDPR), 장비 수출 라이선스로 ASML EUV 금지, 고급 DUV 제한, 고성능 GPU 제한, EDA 제한을 적층했다. 네덜란드·일본이 동참해야 구멍이 막힌다. 그래서 이 체인은 기업 독점이면서 국가 동맹 독점이다. 일본의 레지스트·블랭크·세정·다이싱, 네덜란드의 스캐너·ALD, 미국의 식각·증착·계측·EDA가 한 방향으로 정렬할 때 봉쇄가 성립한다. 한 나라라도 이탈하면 구멍이 난다.
한국의 위치는 불편하고 핵심적이다. 메모리와 HBM의 최종 병목, 삼성 파운드리의 제2 공급자, 소부장 국산화의 부분 성공, 그러나 EUV·ABF·블랭크·하이엔드 계측의 대외 의존. 한국이 “소부장 자립”을 외쳐도 IRI 10 항목은 남아 있다. 현명한 전략은 모든 항목의 국산화가 아니라 IRI 8~10 중 한국이 가격 결정권을 가질 수 있는 몇 개(HBM, 첨단 패키징, 일부 케미컬, 장비 모듈)를 깊게 파는 것이다.
유럽은 ASML·ASM·Besi·Zeiss·Trumpf·Infineon·ST·NXP라는 카드로 “장비와 파워·자동차”에 특화한다. 최첨단 로직 팹을 여러 개 가질 필요는 없다. 빛을 팔면 된다. 일본은 소재와 후공정 장비라는, 매출은 작아 보여도 세계를 멈출 수 있는 카드를 지킨다. 대만은 운영 수율과 고객 신뢰라는, 장부에 잘 안 찍히는 자산을 판다.
2030년을 향한 재편의 세 시나리오
시나리오 A — 집중 지속. TSMC 첨단 + ASML EUV + 일본 소재의 삼각이 유지되고, 미국은 자국 팹 비율만 소폭 올린다. 가장 확률이 높은 기본 경로. 독점은 완화되지 않고, 재고와 지리적 분산만 늘어난다.
시나리오 B — 패키징이 왕을 바꾼다. High-NA가 비싸 주저하는 동안, 칩렛·HBM·하이브리드 본딩이 시스템 성능의 주 레버가 된다. Besi, Disco, 기판, ABF, TSMC CoWoS/SoIC, 삼성/SK 패키징이 전공정 못지않은 권력 노드가 된다. 이미 2023~2026년에 미리보기가 나왔다.
시나리오 C — 균열. 대만 해협 위기, ASML 공급 충격, 또는 중국의 비EUV 창의적 우회가 예상을 깬다. 이 경우 시장은 기술이 아니라 보험 가격을 다시 매긴다. 성숙 노드 자급권(중국)과 첨단 노드 동맹권(미·일·네덜란드·대만·한국)의 블록화가 고착된다.
어느 시나리오든 80~100% 독점 기업은 사라지지 않는다. 바뀌는 것은 누가 그 독점자에게 발주를 허가하느냐, 팹이 어느 땅에 있느냐, 그리고 후공정이 전공정의 병목을 얼마나 자주 앞지르느냐다. 밸류체인 지도를 외우는 이유는 점유율 퀴즈가 아니다. 다음 위기가 어디서 숨을 멈추게 할지 미리 손가락으로 짚기 위해서다. 메스, 렌즈, 봉합사, 모니터, 수술실 — 하나라도 빠지면 심장은 다시 열리지 않는다.
🔗 관련 링크
핸드북 내부 연계 학습:
장비 독점 3총사: 0.1 ASML 노광 · 0.2 램리서치/TEL 식각 · 0.7 KLA 인라인 계측
최선단 로직 & AI 메모리 독점: 3.2 TSMC/삼성 GAA 파운드리 · 4.6 SK하이닉스/TSMC HBM4 생태계
종합 사전 허브: 6.1 반도체 100대 필수 용어 사전
Gartner / TechInsights foundry share commentaries (연간 파운드리·장비 점유율 트래킹)
이 링크들은 마케팅 페이지와 규제 문서가 섞여 있다. 점유율의 1차 자료는 보통 유료 리서치(TechInsights, Gartner, SEMI billings, 회사 20-F)에 있고, 무료 페이지는 기술 원리와 제품 경계를 확인하는 용도로 쓰는 것이 안전하다. 숫자는 반드시 세그먼트 정의와 연도를 같이 적시하라. “ASML 100%”는 EUV에서 참이고, 전체 리소에서 거짓에 가깝다. 핸드북을 읽는 사람이 그 차이를 혀에 붙이고 나가길 바란다.
연계 실시간 산업 동향
※ 해당 개념의 24시간 내 직접 속보가 없어 반도체 공학 편 대표 실시간 공급망 뉴스를 연동합니다.
China Targets Solid-State Battery Dominance by 2030
China, already dominating the global lithium-ion battery market, plans to expand this position to solid-state batteries, too. The government in Bei...
SK하이닉스, 세계 최초 16단 HBM4 양산 출하 개시… TSMC CoWoS-L 공정 직결
SK하이닉스가 6세대 HBM4 16단 48GB 모듈 양산에 돌입했다. 베이스 다이에 TSMC 3나노 파운드리 공정을 적용하고 Cu-Cu 하이브리드 본딩을 결합하여 대역폭 2.2TB/s를 달성했다.
ASML, 차세대 0.55 High-NA EUV 노광기 'EXE:5200' 2026 출하 가속… 인텔·TSMC 14A 도입 경쟁
ASML이 시간당 웨이퍼 220매를 처리하는 0.55 NA High-NA EUV 상용 모델 EXE:5200 양산 라인 가동을 알렸다. 인텔 14A와 TSMC A14 공정의 2026-2027 도입 선점이 가시화된다.
TSMC, 2나노(N2) GAA 공정 양산 수율 70% 돌파… 애플 A19 Pro 전량 단독 생산 확정
TSMC 신주 바오산 20팹의 2nm 나노시트(GAA) 공정 수율이 70%대에 안착하며 애플 차세대 AP A19 Pro 양산에 들어갔다. 고성능 HPC 고객사를 겨냥한 N2P 및 후면전력 A16 준비도 순항 중이다.
석 달 만에 '사상 최대'…'60조' 마이크론, 다음은 '190조' 삼전닉스
미국 메모리 반도체 기업 마이크론테크놀로지가 사상 최대 분기 실적을 기록했다. 인공지능(AI) 데이터센터 투자 확대가 메모리 수요를 끌어올린 결과다. 다음 분기 실적 전망도 시장 기대를 웃돌았다. 메모리 슈퍼사이클에 대한 기대감이 커지는 가운데 시장의 시선은 삼성...
TSMC, AI 가속기 수요 폭증에 CoWoS 인터포저 생산능력 월 6.5만 장으로 긴급 증설
엔비디아 블랙웰 및 커스텀 ASIC 수요 확대에 따라 TSMC 타이난 첨단 패키징 6공장의 CoWoS-L/S 라인을 풀가동하고, 2026년 말까지 월 생산능력을 기존 목표치 대비 25% 상향했다.
Deep Dive 연계 학술 논문
※ 반도체 공학 편 대표 최신 학술 논문 풀(2026/2025 ArXiv & IEEE)을 연동합니다.
단원자 에지 탄소나노튜브와 단층 MoS2를 결합한 0.34nm 게이트 길이 전계효과 트랜지스터
F. Wu, H. Tian, Y. Shen et al.
단일벽 탄소나노튜브(SWCNT)의 원자 수준으로 날카로운 측벽 에지를 게이트 전극으로 사용하여 단층 이황화몰리브덴(MoS2) 채널 상에 0.34nm 물리 게이트 길이 트랜지스터를 구현했다. 64 mV/dec의 가파른 서브스레숄드 스윙과 10^8 이상의 점멸비(Ion/Ioff)를 달성하며 단채널 효과(SCE)를 성공적으로 극복했다.
300mm 실리콘 CMOS 백엔드 공정 기반 2차원 반도체 모놀리식 3D 집적 기술
A. Javey, H.-S. P. Wong, K. Saraswat et al.
화학기상증착(CVD)으로 성장된 이중층 MoS2 및 WSe2를 250℃ 이하 저온에서 300mm 산업용 실리콘 웨이퍼 BEOL 공정에 무손상 전사하는 데 성공했다. 98% 이상의 수율과 10^7 contacts/cm2 이상의 초고밀도 상보형 3D 로직을 시연했다.
원자 스케일 이온트로닉 멤리스터를 활용한 뇌 모사 아날로그 뉴로모픽 크로스바 어레이
J. J. Yang, Q. Xia, D. B. Strukov et al.
표준 28nm CMOS 액세스 회로와 원자 스케일 리튬 이온 전기화학 멤리스티브 시냅스 어레이를 통합했다. 256개 아날로그 전도도 상태, 서브 펨토줄(fJ) 스위칭 에너지 및 10^9회 연속 추론 사이클 동안 리드 디스터브 제로를 달성했다.
미세유체 다이아몬드 기판을 활용한 3D 반도체 극한 국소 발열(1,500 W/cm²) 직접 방열 기술
S. Graham, E. Pop, R. Prasher et al.
고출력 실리콘 로직 다이에 단결정 인조 다이아몬드 미세유체 채널 히트싱크를 직접 접합하여 1,500 W/cm² 이상의 극한 국소 열유속을 방열했다. 계면 열경계저항을 5 m²K/GW 이하로 낮추고 접합부 온도를 42℃ 냉각시켰다.
300mm 웨이퍼 공정 기반 99.9% 초고충실도 실리콘 스핀 큐비트 코히런트 제어 기술
A. Morello, A. S. Dzurak, M. Veldhorst et al.
동위원소 정제 28Si MOS 양자점 소자를 300mm 상용 팹 라인에서 제작하여 99.94% 단일 큐비트 게이트 충실도와 99.82% 2-큐비트 교환 게이트 충실도를 달성함으로써 양자 표면 부호 오류 수정 임계값을 돌파했다.